ĐI CHẬM LẠI SAU VÙNG ĐỈNH 2025
- Sử dụng kết hợp phương pháp chiết khấu dòng tiền tự do cho doanh nghiệp (FCFF) và phương pháp so sánh P/B với tỷ trọng 50:50, chúng tôi xác định giá mục tiêu 12 tháng của cổ phiếu ANV ở mức 24.400 đồng/cổ phiếu. Mức giá này tương đương P/E dự phóng năm 2026/2027 là 9,3/8,4 lần và P/B dự phóng năm 2026/2027 là 1,6/1,5 lần. Cộng với cổ tức tiền mặt dự kiến 500 đồng/cổ phiếu, tổng mức sinh lời kỳ vọng đạt 60% so với giá đóng cửa ngày 02/10/2026.
- Định giá của doanh nghiệp đang ở mức hấp dẫn so với ngành và trung bình 5 năm gần nhất của doanh nghiệp trong bối cảnh triển vọng tăng trưởng dài hạn vẫn được duy trì. Cụ thể, nhờ sản lượng xuất khẩu cá tra và cá rô phi cải thiện khi doanh nghiệp đẩy mạnh mở rộng thị trường sang Brazil và Mỹ, đồng thời thu hẹp tỷ trọng xuất khẩu sang các thị trường biên gộp thấp như Trung Quốc, dự phóng tăng trưởng kép (CAGR) doanh thu có thể đạt 9% giai đoạn 2026E – 2030F. LNSTCTM sẽ quay về mức đỉnh (đột biến năm 2025) từ năm 2030, tương ứng mức CAGR 10% trong giai đoạn 2027F–2030F (2026E dự kiến là năm thấp điểm)
- Các khó khăn ngắn hạn kỳ vọng giảm dần nhờ giá bột cá giảm và giá cá rô phi phục hồi. Giá bột cá được kỳ vọng giảm từ sau quý 2/2027 khi hiện tượng El Niño kết thúc. Đồng thời, giá cá rô phi kỳ vọng sớm tăng trở lại theo diễn biến giá tại Trung Quốc, khi lượng tồn kho cá rô phi Trung Quốc giảm.
- Trong trung hạn, giai đoạn 2028-2030, lợi nhuận sẽ cải thiện nhờ tối ưu hóa quy trình nuôi và nâng cao chất lượng con giống trong khi giá bán dự kiến tăng theo chi phí đầu vào.
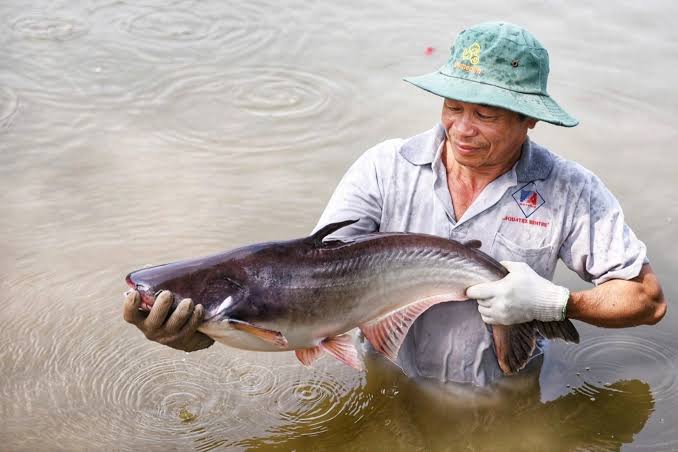
- Lợi thế cạnh tranh cốt lõi trong dài hạn của doanh nghiệp nằm ở bản quyền quy trình nuôi cá rô phi giống kèm theo tỷ lệ tự chủ nguyên liệu cao, với 100% tự cung cá tra nguyên liệu, từ 60% tự cung cá rô phi nguyên liệu và 100% tự cung thức ăn cá.
- Tỷ lệ vốn vay của Công ty duy trì mức an toàn khi cơ cấu vay thấp với khoản vay ngắn hạn là chủ yếu, tạo điều kiện để Công ty duy trì chính sách trả cổ tức ổn định trong dài hạn.
Rủi ro giảm giá
- Thị phần tại Mỹ và giá bán cá tra, cá rô phi của ANV giảm sâu do chịu thuế chống bán phá giá, áp lực cạnh tranh giá và nhu cầu thị trường yếu (kèm rủi ro thuế tại Brazil).
- Lợi nhuận sụt giảm bởi chi phí nuôi tăng cao từ việc nhập giống giá đắt/bị bệnh hoặc trữ nguyên liệu (bột cá, bã đậu tương) ở vùng giá cao và chi phí thức ăn tồn đọng khi cá chậm tiêu thụ.

