Nguồn: VCBS
GIAI ĐOẠN TĂNG TRƯỞNG LỢI NHUẬN
- Đánh giá: VCBS kỳ vọng lợi nhuận của DPR trong năm 2026 sẽ có sự tăng trưởng tích cực bối cảnh giá cao su toàn cầu tăng cao. Ngoài ra, DPR có thể ghi nhận lợi nhuận đột biến từ ghi nhận tiền đền bù chuyển đổi đất cao su trên diện tích 1.400 ha. Chúng tôi đánh giá DPR có chất lượng tài chính lành mạnh giúp hỗ trợ doanh nghiệp trong bối cảnh nhiều biến động về vĩ mô và lãi suất. Do đó, chúng tôi đưa ra định giá hợp lý cho cổ phiếu DPR là 47.933 VND/cổ phiếu.
TRIỂN VỌNG DOANH NGHIỆP
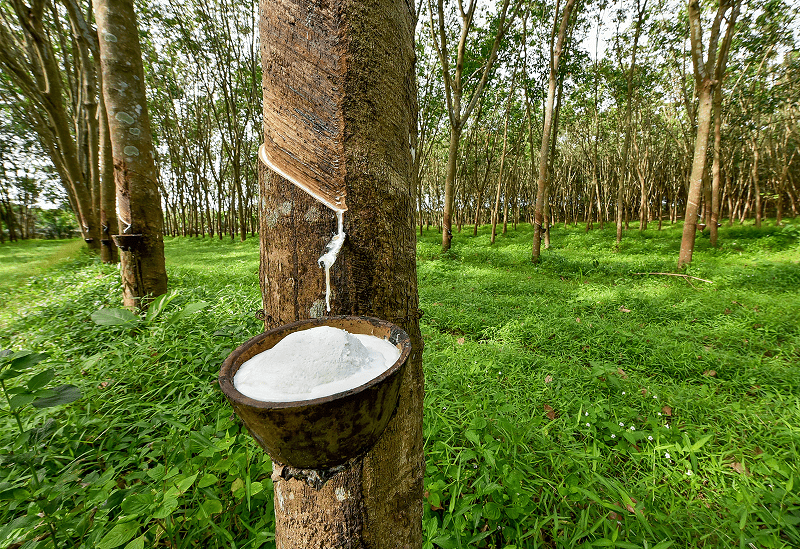
- Giá cao su duy trì ở mức cao do áp lực thắt chặt nguồn cung. Giá cao su trung bình Quý 3/2026 duy trì trên mức 2.200 USD/tấn, được hỗ trợ bởi giá dầu tăng do căng thẳng địa chính trị tại Trung Đông và thiếu hụt nguồn cung. Trong dài hạn, giá cao su được kỳ vọng duy trì xu hướng tăng và dự kiến có thể đạt 3.000–3.300 USD/tấn vào năm 2030.
- Ghi nhận dòng tiền đền bù từ dự án Nông nghiệp công nghệ cao Đồng Nai. UBND tỉnh Đồng Nai đã phê duyệt đơn giá bồi thường đối với Dự án “Chăn nuôi, sản xuất và chế biến nông sản tập trung ứng dụng công nghệ cao” tại xã Thuận Lợi, trong đó khoảng 1.400 ha thuộc quỹ đất cao su của DPR. VCBS ước tính DPR có thể ghi nhận tổng dòng tiền khoảng 853 tỷ đồng từ bồi thường đất và thanh lý cây cao su, qua đó hỗ trợ đáng kể cho lợi nhuận trong 2026 – 2027.
- Dự kiến khởi công và khai thác KCN Nam Đồng Phú MR trong 2027. Với việc KCN Nam Đồng Phú MR hiện tại đã có những tín hiệu tích cực về pháp lý, chúng tôi kỳ vọng dự án này sẽ được đưa vào khởi công và ghi nhận dòng tiền từ năm 2027. Các dự án Khu cộng nghiệp được kỳ vọng là động lực tăng trưởng dài hạn của DPR giai đoạn 2027–2035, với lợi thế triển khai hoàn toàn trên quỹ đất cao su nội bộ giúp rút ngắn tiến độ GPMB và hạn chế tối đa chi phí đền bù. Nhờ đó, DPR có dư địa duy trì mức giá cho thuê cạnh tranh mà vẫn đảm bảo biên lợi nhuận gộp hấp dẫn, đặc biệt trong bối cảnh giá thuê KCN phía Nam dự báo đi ngang trong giai đoạn tới.

