Nguồn: SSI
Triển vọng nhu cầu cho thuê đất khu công nghiệp tích cực trong giai đoạn 2026-2027
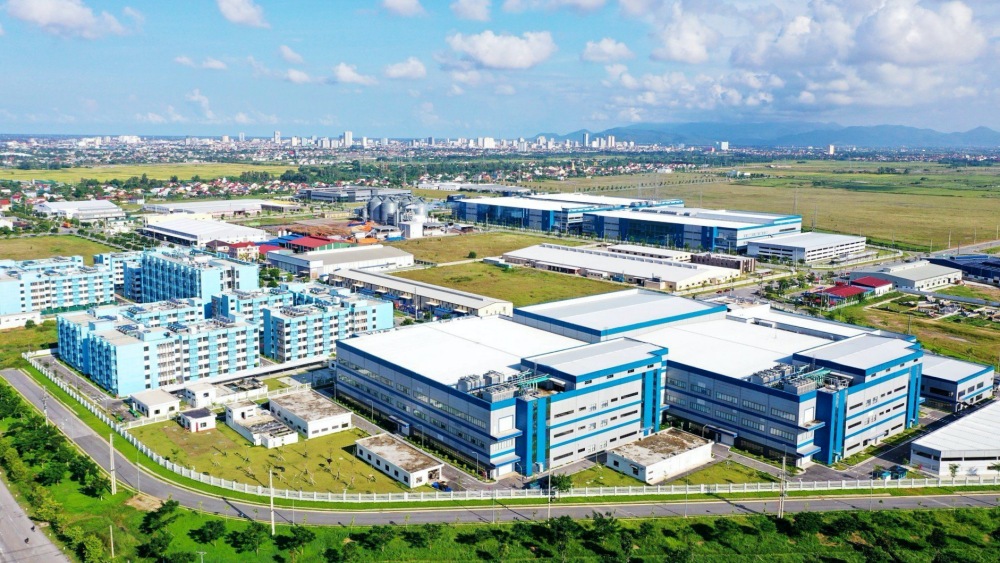
IDC sở hữu danh mục khu công nghiệp có vị trí đắc địa tại trung tâm khu công nghiệp phía Bắc và phía Nam, với 1.047 ha đất sẵn sàng cho thuê — xếp thứ ba trong số các doanh nghiệp niêm yết cùng ngành. Công ty có mức lợi suất cổ tức hấp dẫn 9,9% trong năm 2026. Chúng tôi khuyến nghị KHẢ QUAN đối với cổ phiếu IDC, với giá mục tiêu 1 năm là 41.600 đồng/cổ phiếu theo phương pháp SOTP, tương đương tiềm năng tăng giá là 29,2%. Mức giá mục tiêu mới giảm từ mức 51.300 đồng/cổ phiếu trong báo cáo trước, chủ yếu phản ánh quỹ đất cho thuê còn lại thấp hơn sau khi một phần diện tích đã được bàn giao, cùng với việc diện tích đất thương phẩm thuần tại KCN Hựu Thạnh và KCN Tân Phước 1 giảm theo cập nhật quy hoạch mới do dành nhiều đất hơn cho hạ tầng tiện ích cây xanh. Ngoài ra, việc tăng tỷ lệ chiết khấu từ 10,5% lên 12,0% cũng tác động đến kết quả định giá.
Luận điểm đầu tư
- Mở rộng quỹ đất hiện hữu: IDC đã được phê duyệt đầu tư 3 khu công nghiệp mới với tổng diện tích 806 ha (KCN Tân Phước 1, KCN Mỹ Xuân B Mở rộng và KCN Vinh Quang), tương đương khoảng 60% quỹ đất còn lại sẵn sàng cho thuê hiện tại của IDC, dự kiến bắt đầu đi vào hoạt động từ cuối năm 2026. Chúng tôi cho rằng danh mục khu công nghiệp đa dạng của IDC, tập trung tại các trung tâm khu công nghiệp phía Bắc và phía Nam, góp phần đảm bảo tăng trưởng trong dài hạn.
- Diện tích cho thuê mới và MOUs dự kiến phục hồi trong năm 2026: Diện tích cho thuê mới và ký biên bản ghi nhớ (MOUs) trong năm 2026 ước đạt 83 ha (+10% svck), trong đó 35 ha đến từ các hợp đồng chuyển tiếp từ năm 2025. Chúng tôi cho rằng nhu cầu thuê khu công nghiệp tăng mạnh trong năm 2026 chủ yếu đến khu công nghiệp Phú Mỹ II mở rộng và Hựu Thạnh, với đóng góp ban đầu đến từ KCN Tân Phước 1 trong Q4/2026.
- Lợi suất cổ tức hấp dẫn: IDC duy trì tỷ lệ chi trả cổ tức 40%, bao gồm khoảng 30% cổ tức tiền mặt và 10% cổ tức cổ phiếu. Dựa trên phần cổ tức tiền mặt, lợi suất cổ tức ước tính đạt 9,9%.
Điểm nhấn KQKD
Lũy kế 6T2026, doanh thu và lợi nhuận ròng vượt đáng kể kỳ vọng, lần lượt đạt 3,7 nghìn tỷ đồng (+5,6% svck) và 1,0 nghìn tỷ đồng (+20,2% svck), chủ yếu nhờ ghi nhận doanh thu từ các hợp đồng đã ký trước đó khoảng 12 tháng. Trong năm 2026, chúng tôi dự báo doanh thu thuần và lợi nhuận sau thuế thuộc cổ đông công ty mẹ (NPATMI) lần lượt đạt 9.782 tỷ đồng (+13,9% svck) và 2.052 tỷ đồng (+6,2% svck). Kết quả này được hỗ trợ bởi mặt bằng giá cho thuê cao hơn và việc ghi nhận doanh thu từ các hợp đồng đã ký, dù diện tích bàn giao trong nửa cuối năm 2026 giảm 19% svck.

